当当读书
首页
书房
账户
购物车
分享
分享到
QQ空间
新浪微博
关闭
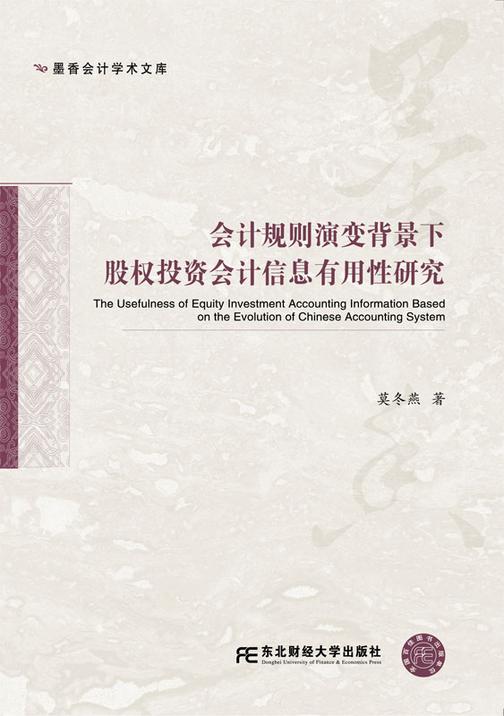
会计规则演变背景下股权投资会计信息有用性研究
莫冬燕
0
¥
29.40
抢
秒
原价¥29
¥
开通租阅权,免费读此书
提示:数字商品不支持退换货,不提供源文件,不支持导出打印。
评论
赠一得一
收藏
分享
此书籍暂不支持在移动端购买和阅读
秒
剩余
0
天
00
小时
00
分
00
秒
抢
此商品限时抢购中,剩余
1
天
12
小时
31
分
23
秒
减
折
满80元折上8折
N件折
满2件折上8折
N元场
已选1件,再选1件即可享8折
领券
查看对应纸书
25.2
详情
目录
评论(
0
)
内容简介
本书的主要改与创新体现在以下几: 1.本书将股权投资会计规则的演变置于会计规则整体变革的背景下,从时间和空间维度行比较全面系统的梳理,并深剖析其演变的理论根源,弥补了现有研究主要对权益法核算要和运用情形演变历程的梳理,以及对股权投资会计规则演变的理论依据重视不足的问题,并为恰当客观评价股权投资会计规则演变的合理性及是否达到预期的演变目标提供了一个理论依据。 2.本书对股权投资的分类、初始计量和后续计量相关规定的合理性和可操作性行了比较深全面的理论推导,并在结合典型案例所反映问题的基础上,通过模拟演绎分析股权投资会计规则缺陷导致利润调节的理由和事实。一方面弥补了已有研究大多仅针对股权投资会计方法之间(如成本法和权益法)的优劣行简单的比较,且尚未全面系统深剖析股权投资会计规则合理性的不足。另一方面,有助于解释实务界在执行股权投资会计规则过程中陷混乱与争论中的缘由,并有助于预测股权投资会计信息的有用性情况,为实证检验做出铺垫,以提高实证检验的有效性。 3.本书综合运用规范研究、实证检验、实地访谈和问卷调查等方法,对本书拟解决的关键问题行环环相扣、相互补充、相互印证的研究与分析,增强了研究结果的信度和效度,在一定程度上弥补了现有研究主要通过大样本回归行档案研究的局限性。通过实地访谈和问卷调查不仅可以为实证检验结果行佐证,还可以为实证检验结果发现的问题行解释。此外,通过实地访谈和问卷调查获得的直证据可以为股权投资会计规则演变的合理性和有效性的评价提供新的史料证据。 4.探索性地提出股权投资会计规则的修订意见。结合本书的主要研究内容及结论,本书尝试利用合并报表和母公司报表的分工与协作对股权投资会计规则从分类、初始计量和后续计量三个方面提出修订意见。一方面,弥补现有文献关于股权投资会计规则修订方面研究的不足;另一方面,也可以为股权投资会计规则的一步修订与完善提供参考意见。 总之,本书的研究有助于评价我国股权投资会计规则演变乃至企业会计规则整体演变的合理性与有效性,也为我国股权投资会计规则的一步完善和有效实施提供了理论支持和经验证据,同时也为评价我国会计准则国际趋同的效果提供参考。
展开
作者
莫冬燕
出版
东北财经大学出版社
分类
出版物 >
管理 >
会计/金融投资
大家都在看
换一批
进化的力量5
刘润
去现场:一线商业调研笔记
黄碧云
茶与咖啡:杯中的全球贸易与资本博弈
(美)魏尚进
吃掉那只青蛙:博恩·崔西的*时间管理法则(原书第4版)
(美)博恩·崔西(Brian Tracy)
小赢心法:慢慢变好的进化指南
(美)达伦·K·罗伯茨(Daron K· Roberts)
看见你的大象
(新西兰) 乔·布朗(Jo Brown)
问道全球2
刘润
三万年货币简史
弗雷德里克・考夫曼
番茄工作法:享誉全球的时间管理系统
(意)弗朗西斯科·西里洛(Francesco Cirillo)
大家都在看
换一批
进化的力量5
刘润
去现场:一线商业调研笔记
黄碧云
茶与咖啡:杯中的全球贸易与资本博弈
(美)魏尚进
吃掉那只青蛙:博恩·崔西的*时间管理法则(原书第4版)
(美)博恩·崔西(Brian Tracy)
小赢心法:慢慢变好的进化指南
(美)达伦·K·罗伯茨(Daron K· Roberts)
看见你的大象
(新西兰) 乔·布朗(Jo Brown)
问道全球2
刘润
三万年货币简史
弗雷德里克・考夫曼
番茄工作法:享誉全球的时间管理系统
(意)弗朗西斯科·西里洛(Francesco Cirillo)
购物车
购买
免费试读
加入购物车
领取优惠券
温馨提示:
您已领取的礼券,请到【个人中心】-【资产】中查看。
升级VIP,6万精品免费读。
快来当当读书app
取消
确定

 进化的力量5
刘润
 去现场:一线商业调研笔记
黄碧云
 茶与咖啡:杯中的全球贸易与资本博弈
(美)魏尚进
 吃掉那只青蛙:博恩·崔西的*时间管理法则(原书第4版)
(美)博恩·崔西(Brian Tracy)
 小赢心法:慢慢变好的进化指南
(美)达伦·K·罗伯茨(Daron K· Roberts)
 看见你的大象
(新西兰) 乔·布朗(Jo Brown)
 问道全球2
刘润
 三万年货币简史
弗雷德里克・考夫曼
 番茄工作法:享誉全球的时间管理系统
(意)弗朗西斯科·西里洛(Francesco Cirillo)