当当读书
首页
书房
账户
购物车
分享
分享到
QQ空间
新浪微博
关闭
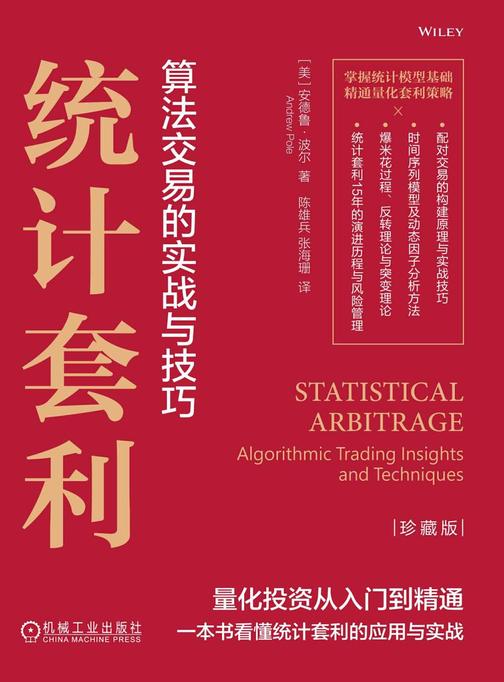
统计套利(珍藏版)
(美)安德鲁·波尔(Andrew Pole)
0
¥
64.00
抢
秒
原价¥64
¥
开通租阅权,免费读此书
提示:数字商品不支持退换货,不提供源文件,不支持导出打印。
评论
赠一得一
收藏
分享
此书籍暂不支持在移动端购买和阅读
秒
剩余
0
天
00
小时
00
分
00
秒
抢
此商品限时抢购中,剩余
1
天
12
小时
31
分
23
秒
减
折
满80元折上8折
N件折
满2件折上8折
N元场
已选1件,再选1件即可享8折
领券
查看对应纸书
25.2
详情
目录
评论(
0
)
内容简介
如何通过股指期货和股票联动,利用市场暂时的失灵,获得无风险收益,是很多人的想法。如果想长期获得收益,需要通读本书,理解统计套利的精髓。? 本书作者具有多年运作统计套利对冲基金的管理经验,通过阅读本书,你可以探究统计套利的真正含义,了解统计套利的发展历程。更重要的是,在明了统计套利的运作方式和获利机理后,敏锐的投资者可以借此在金融市场中捕捉获利的机会。? ·匹配交易的基本原理; ·重要的时间序列模型,从基本的加权移动平均模型,到复杂的动态因子分析模型; ·爆米花理论、反转理论、突变理论等; ·统计套利15年的历程。
【推荐语】
统计套利是量化投资中最具生命力的核心策略之一。它利用数据模型精准捕捉高度相关资产间的定价偏差,在市场中性框架下实现低风险、高概率的稳定收益。今天,全球最顶尖的对冲基金仍在大规模运用其化版,作为核心盈利引擎;在中国市场,量化私募和机构也广泛应用于A-H股配对、股指期货联动、ETF套利等领域,是构建低相关、稳健收益组合的必备工具。 过去20年,统计套利已发生深刻变化:持仓周期从几天、几周缩短至日内甚至高频,模型从简单均值回归升级为机器学习、AI驱动和多资产交叉策略,竞争也远比当年激烈。但其识别定价偏差并严格控制风险的底层逻辑则从未过时。这本经典著作,正是理解这一策略本质的奠基之作。它不仅帮你看清早期实战智慧,更揭示了至今仍不过时的建模原理和风险控制方法,让你在今天AI与高频时代依然能抓住量化投资的真正精髓。 本书作者凭借多年管理统计套利对冲基金的实战经验,系统梳理了这一策略的精髓: 配对交易的构建原理与实战技巧; 从加权移动平均模型到动态因子模型等重要时间序列工具; 爆米花过程、反转理论、突变理论等核心实战法; 统计套利15年的真实演历程与风险管理智慧。 本书能帮你看懂金融市场的“隐藏规律”,在波澜壮阔的量化时代,抓住属于自己的获利机会。
【作者】
专攻计量交易策略与风险管理,目前是 TIG 顾问公司LLC(纽约注册的投资顾问公司)的总经理(Managing Director)。 本书是作者的研究成果,以及八年来操作统计套利避险基金所得来的丰富经验。 Pole 也是《应用贝斯定理预测与时间序列分析》(Applied Bayesian Forecasting and Time Series Analysis)这本书的合著者之一。? ? 译者:? 陈雄兵,2002年毕业于清华大学获计算机软件双学位。2002年中国农业银行总行财务会计部,工作至今,其中2008年在农银证券(香港)锻炼。2008年获中科院研究生院硕士学位。后长期在农业银行香港分行任职。
展开
作者
(美)安德鲁·波尔(Andrew Pole)
出版
机械工业出版社
分类
出版物 >
管理 >
会计/金融投资
大家都在看
换一批
会思考才会表达
杜斌
茶与咖啡:杯中的全球贸易与资本博弈
(美)魏尚进
看见你的大象
(新西兰) 乔·布朗(Jo Brown)
小赢心法:慢慢变好的进化指南
(美)达伦·K·罗伯茨(Daron K· Roberts)
进化的力量5
刘润
去现场:一线商业调研笔记
黄碧云
三万年货币简史
弗雷德里克・考夫曼
问道全球2
刘润
复利的力量:10年10倍的投资思考与实践
莫小城
大家都在看
换一批
会思考才会表达
杜斌
茶与咖啡:杯中的全球贸易与资本博弈
(美)魏尚进
看见你的大象
(新西兰) 乔·布朗(Jo Brown)
小赢心法:慢慢变好的进化指南
(美)达伦·K·罗伯茨(Daron K· Roberts)
进化的力量5
刘润
去现场:一线商业调研笔记
黄碧云
三万年货币简史
弗雷德里克・考夫曼
问道全球2
刘润
复利的力量:10年10倍的投资思考与实践
莫小城
购物车
购买
免费试读
加入购物车
领取优惠券
温馨提示:
您已领取的礼券,请到【个人中心】-【资产】中查看。
升级VIP,6万精品免费读。
快来当当读书app
取消
确定

 会思考才会表达
杜斌
 茶与咖啡:杯中的全球贸易与资本博弈
(美)魏尚进
 看见你的大象
(新西兰) 乔·布朗(Jo Brown)
 小赢心法:慢慢变好的进化指南
(美)达伦·K·罗伯茨(Daron K· Roberts)
 进化的力量5
刘润
 去现场:一线商业调研笔记
黄碧云
 三万年货币简史
弗雷德里克・考夫曼
 问道全球2
刘润
 复利的力量:10年10倍的投资思考与实践
莫小城