为你推荐

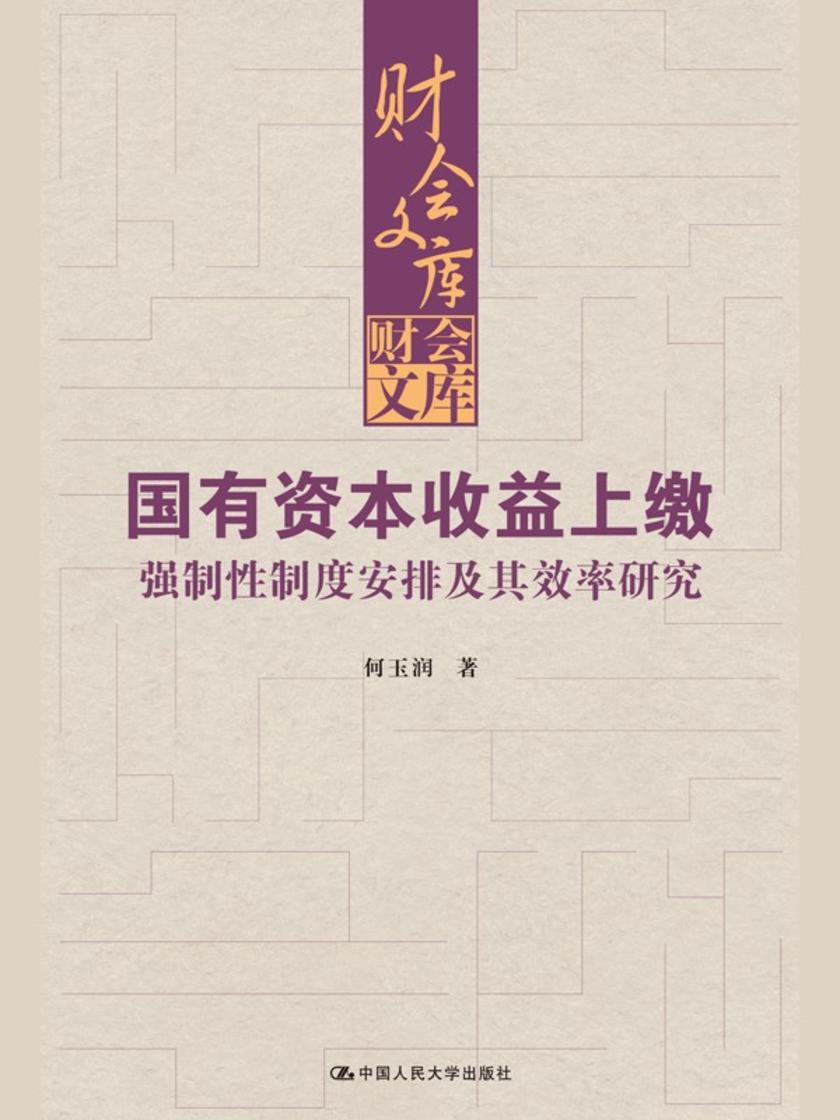
前言
第1章 绪论
1.1 研究背景
1.2 研究目的和研究意义
1.2.1 研究目的
1.2.2 研究意义
1.3 基本概念的界定
1.3.1 国有资产
1.3.2 国有资本及其收益
1.3.3 收益分配机制
1.3.4 强制性分红
1.4 研究内容和研究方法
1.4.1 研究内容
1.4.2 研究方法
1.5 结构安排与创新点
1.5.1 结构安排
1.5.2 创新点
第2章 我国国有资本收益形成与上缴的历史演变
2.1 1949—1994年:从统收统支到利税合一
2.1.1 1949—1976年统收统支阶段国有企业分配特征
2.1.2 1978—1994年税利合一阶段国有企业分配特征
2.2 1994—2007年:税利分流阶段
2.2.1 税利分流阶段国企改革的时代背景
2.2.2 税利分流阶段国企改革的特点
2.3 2007年至今:国有资本经营预算制度
2.3.1 国有资本经营预算制度的实施背景
2.3.2 国有资本经营预算制度的特点
第3章 国有资本收益上缴的理论基础与制度安排
3.1 公司治理理论
3.1.1 委托代理理论
3.1.2 收益分配代理理论
3.2 产权理论
3.2.1 科斯的产权理论
3.2.2 马克思的产权理论
3.3 合并理论
3.3.1 所有权理论
3.3.2 母公司理论
3.3.3 实体理论
3.4 国有资本收益上缴的制度安排
3.4.1 政府干预企业
3.4.2 国资委监管下的国有企业
3.4.3 企业集团控制下的国有企业:基于“掏空”视角
3.4.4 内部人控制下的国有企业:基于机会主义行为的视角
第4章 国有资本收益上缴的资源配置效率
4.1 问题的提出
4.2 国内外文献回顾
4.2.1 国有资本收益上缴政策的相关研究
4.2.2 银行借款契约相关的研究
4.3 制度背景、理论分析与研究假设
4.4 研究设计
4.4.1 主要变量定义
4.4.2 样本及数据来源
4.4.3 模型设定
4.5 实证分析
4.5.1 描述性统计结果及分析
4.5.2 国有资本收益上缴比例与央企控股上市公司银行借款规模关系检验
4.5.3 国有资本收益上缴与央企控股上市公司银行借款期限关系检验
4.5.4 国有资本收益上缴与央企控股上市公司银行借款成本关系检验
4.5.5 稳健性检验
4.6 进一步研究
4.6.1 国有资本收益上缴对央企控股上市公司短期银行借款中抵押借款的影响
4.6.2 国资收益上缴、银行借款契约与治理作用
4.7 研究启示与相关建议
第5章 国有资本收益上缴的治理效应
5.1 问题的提出
5.2 国内外文献综述与研究假设
5.3 研究设计
5.3.1 样本与数据
5.3.2 主要变量定义
5.3.3 模型设计
5.4 实证结果分析
5.4.1 变量描述性统计及分析
5.4.2 回归结果分析
5.4.3 稳健性检验与内生性问题
5.5 压力传导程度的影响
5.6 研究启示与政策建议
第6章 国有资本收益上缴与会计信息质量
6.1 问题的提出
6.2 制度背景与假设推导
6.3 研究设计
6.3.1 样本选择
6.3.2 模型构建与变量定义
6.4 实证分析
6.4.1 变量描述性统计及分析
6.4.2 回归结果分析
6.4.3 稳健性检验
6.5 进一步研究
6.5.1 业绩考核压力与强制性分红压力的平衡
6.5.2 集团公司的影响效应检验
6.6 研究结论与政策建议
第7章 国有资本收益上缴与企业金融化
7.1 问题的提出
7.2 理论分析与研究假设
7.2.1 国有资本收益上缴与企业金融化的内在逻辑
7.2.2 国有资本收益上缴与企业金融资产配置结构
7.3 研究设计
7.3.1 样本选取及数据来源
7.3.2 主要变量定义
7.3.3 模型设定
7.4 实证结果分析
7.4.1 描述性统计
7.4.2 实证结果分析
7.5 稳健性检验
7.5.1 基于PSM的稳健性检验
7.5.2 基于不同样本区间的稳健性检验
7.5.3 基于遗漏变量的稳健性检验
7.6 进一步分析
7.6.1 融资约束压力的调节效应检验
7.6.2 金融资产配置对研发投入挤出效应检验
7.7 研究结论与启示
第8章 国有资本收益上缴的保障机制研究
8.1 国有资本收益上缴的保障机制概述
8.2 国有资本收益上缴的保障机制基础
8.2.1 国有资本收益上缴的动因
8.2.2 国有资本收益上缴比例的决定
8.2.3 国有资本收益上缴资金的处置和使用
8.2.4 国有资本收益上缴的配套机制
8.2.5 现阶段国有资本收益上缴制度存在的主要问题
8.3 国有资本收益权的保障机制
第9章 国资管理新模式下国有资本收益上缴制度重构
9.1 我国近些年的探索
9.2 国外主要国家政府国有资本管理及收益收缴制度的实践
9.2.1 法国
9.2.2 美国
9.2.3 新加坡
9.2.4 意大利
9.3 国外国有企业管理及收益收缴实践对我国的启示
9.4 我国国有资本经营预算制度优化建议
参考文献

买过这本书的人还买过
读了这本书的人还在读
同类图书排行榜



 购物车
 个人中心



 6.6