为你推荐

作者简介
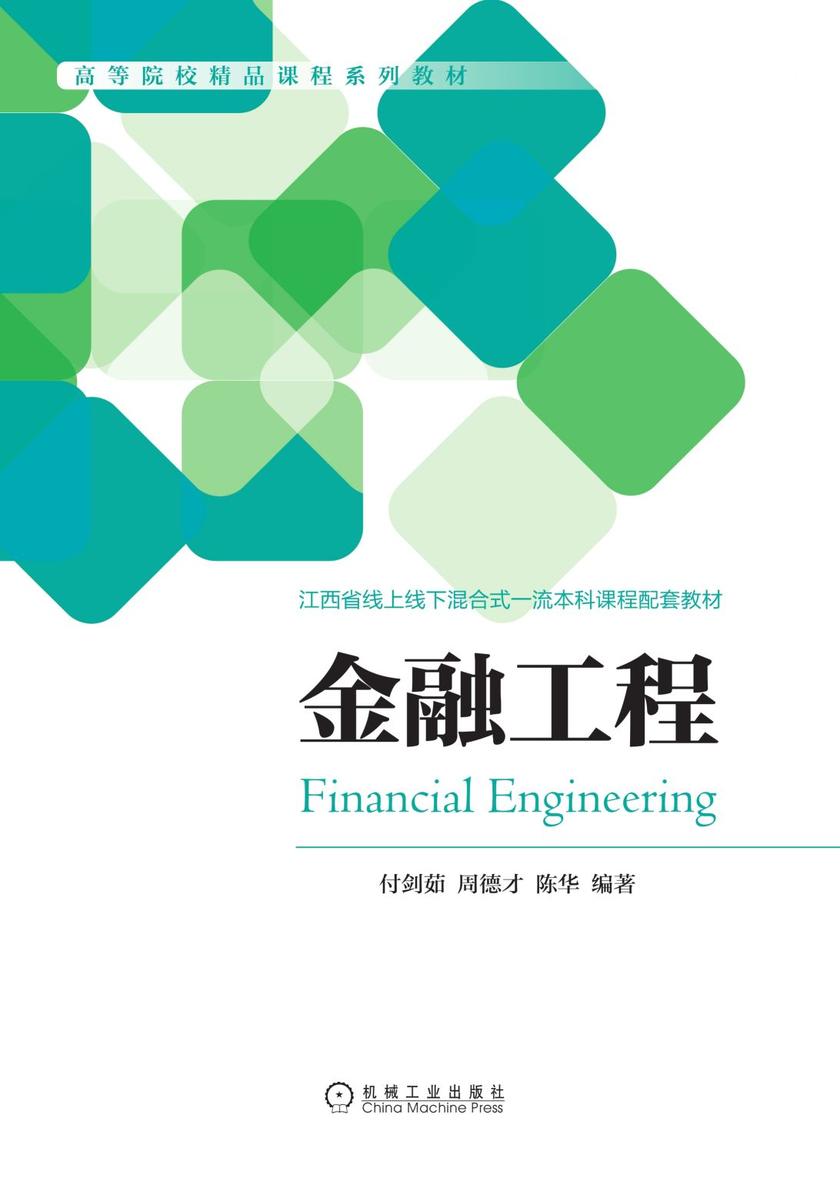
前言
教学建议
第1章 概论
1.1 金融工程
1.2 金融工程学的方法论
1.3 金融工程学的发展
1.4 金融工程与风险管理
本章小结
本章重点
练习
练习答案
第2章 远期价格
2.1 远期价格的定义与确定
2.2 套利与远期价格
2.3 远期汇率
2.4 远期利率
2.5 四种价格
2.6 三类交易者
2.7 远期对远期贷款中的资本金占用问题
本章小结
本章重点
练习
练习答案
第3章 远期利率协议
3.1 概念
3.2 交割
3.3 FRA的避险功能
3.4 FRA的定价
3.5 FRA的利率表现
3.6 FRA的估值
本章小结
本章重点
练习
练习答案
第4章 综合远期外汇协议
4.1 汇差与利差
4.2 综合远期外汇协议(SAFE)产生的原因
4.3 SAFE的相关术语
4.4 SAFE的交割
4.5 SAFE的定价
4.6 SAFE的报价
4.7 实例
4.8 为SAFE避险
4.9 FRA和SAFE的好处
本章小结
本章重点
练习
练习答案
第5章 期货基础
5.1 期货的起源和发展历史
5.2 期货合约
5.3 期货交易
5.4 期货市场及其职能与风险
5.5 期货交易制度
本章小结
本章重点
练习
练习答案
第6章 短期利率期货
6.1 基础知识
6.2 套利定价机制
6.3 基差与对冲
6.4 期货价格与现货价格的收敛
6.5 关于收益率曲线与基差(仅讨论tS=tF的期货合约)
6.6 期货价格与市场利率
6.7 短期利率期货与FRA的对比
6.8 套期组合头寸
本章小结
本章重点
练习
练习答案
第7章 债券和股票指数期货
7.1 债券期货的几个重要概念
7.2 债券期货的现金-持有定价法
7.3 运用债券期货进行套期保值的基本策略
7.4 股票指数
7.5 股指期货合约的定义
7.6 股指期货的现金-持有定价法
本章小结
本章重点
练习
练习答案
第8章 互换
8.1 标准互换
8.2 以利率互换为例展示互换中各重要日期间的关系
8.3 利率互换的定价——零息票互换定价法
8.4 贴现因子和贴现函数
8.5 互换利率的公式推导
8.6 利率互换的估值
8.7 货币互换的定价与估值
8.8 货币互换与远期外汇交易组合
8.9 互换的无风险套利策略
本章小结
本章重点
练习
练习答案
第9章 期权基础
9.1 期权概述
9.2 期权的价值
附录9A 连续复利
本章小结
本章重点
练习
练习答案
第10章 期权定价之二叉树
10.1 二叉树之无风险套利定价
10.2 二叉树之风险中性定价
10.3 参数的确定
10.4 二叉树步数增加
10.5 美式期权
本章小结
本章重点
练习
练习答案
第11章 股票价格随机过程
11.1 马尔可夫过程与有效市场理论
11.2 维纳过程
11.3 广义维纳过程
11.4 伊藤过程
11.5 股票价格随机过程
11.6 股票百分比收益率分布
11.7 伊藤引理
11.8 股票价格分布
11.9 股票对数收益率的分布
附录11A 伊藤引理的推导过程
本章小结
本章重点
练习
练习答案
第12章 期权定价之B-S-M公式
12.1 B-S-M公式推导之微分方程法
12.2 B-S-M公式推导之风险中性定价
12.3 B-S-M公式性质与理解
12.4 隐含波动率
本章小结
本章重点
练习
练习答案
第13章 数值方法基础
13.1 蒙特卡罗模拟法
13.2 有限差分法
本章小结
本章重点
练习
练习答案
第14章 市场风险
14.1 市场风险概述
14.2 市场变量波动率计算
14.3 风险价值度
14.4 基于历史模拟法的VaR计算
14.5 利用VaR值进行市场风险控制
本章小结
本章重点
练习
练习答案
第15章 信用风险
15.1 信用风险的概念
15.2 信用风险度量
15.3 违约概率的计算
15.4 衍生品交易中的信用风险
本章小结
本章重点
练习
练习答案
第16章 信用衍生品
16.1 CDS的相关定义
16.2 CDS定价
16.3 两点信用互换
16.4 CDS远期合约与期权合约
16.5 违约篮子互换
16.6 总收益互换
16.7 CDO
16.8 合成CDOs
本章小结
本章重点
练习
练习答案
参考文献

买过这本书的人还买过
读了这本书的人还在读
同类图书排行榜



 购物车
 个人中心



 6.8