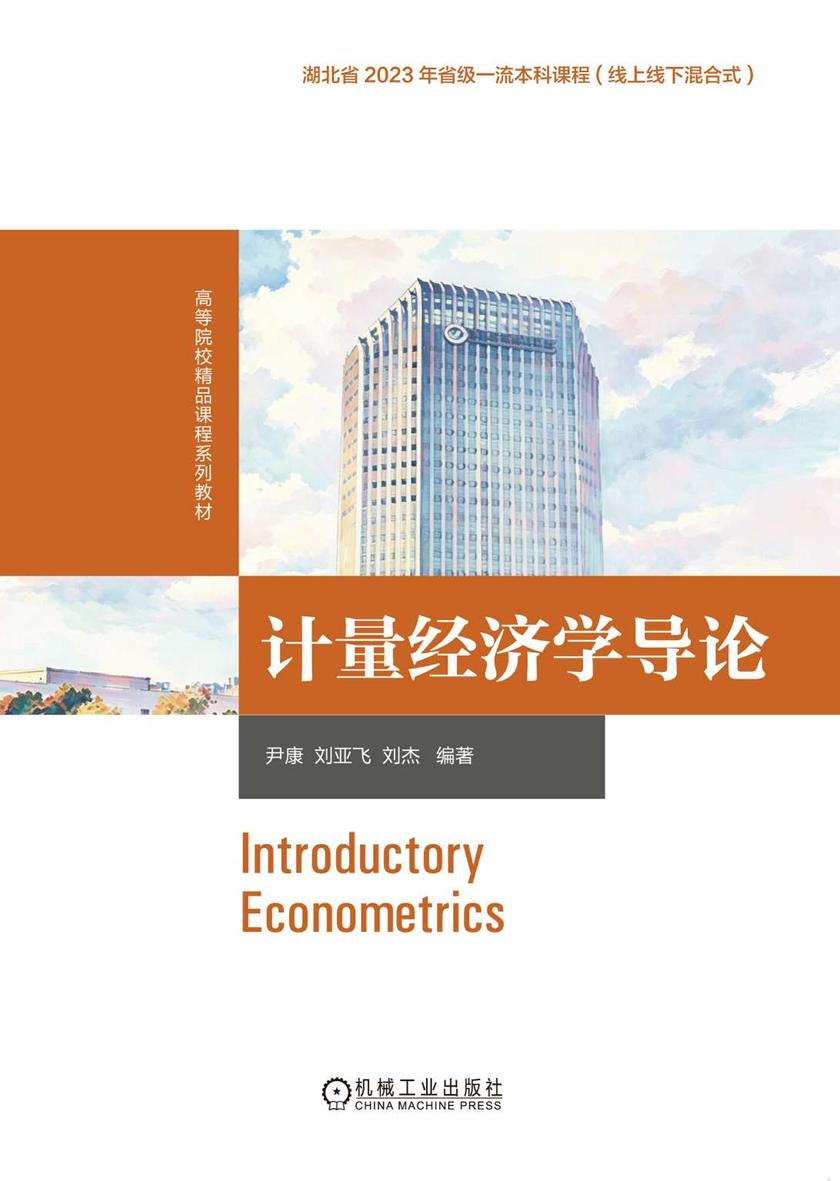
本书专为经济管理类专业本科生造,以“基础性”与“实用性”为核心编写理念,帮助学生搭建起坚实的计量经济学门框架,完美适配本科阶段的学习需求。全书共13章三大模块,逻辑清晰、层层递,特色鲜明: 1.截面数据模型,系统讲解线性回归、假设检验、异方差等核心内容 2.时间序列数据模型,聚焦平稳性、协整、误差修正模型等关键知识 3.专题拓展,覆盖面板数据、定性响应回归、工具变量回归等实用主题
售 价:¥
纸质售价:¥46.20购买纸书


 6.6
温馨提示:数字商品不支持退换货,不提供源文件,不支持导出打印
为你推荐

前言 PREFACE
教学建议 SUGGESTION
CHAPTER 1 第1章 导论
1.1 为什么要学习计量经济学
1.2 计量经济学发展历史
1.3 计量经济学的定义
1.4 计量经济学建模的一般步骤
1.4.1 建立理论模型
1.4.2 计量模型的设定
1.4.3 数据的收集与整理
1.4.4 模型的参数估计
1.4.5 模型的检验
1.4.6 模型的应用
1.5 软件的使用
■本章小结
■练习题
CHAPTER 2 第2章 概率统计基础
2.1 随机变量与概率分布
2.1.1 概率、样本空间和随机变量
2.1.2 离散型随机变量的概率分布
2.1.3 连续型随机变量的概率分布
2.2 随机变量的数值特征
2.2.1 期望
2.2.2 方差
2.2.3 中位数与众数
2.2.4 偏度和峰度
2.3 二维随机变量
2.3.1 联合概率分布和边缘概率分布
2.3.2 条件概率与条件分布
2.3.3 协方差与相关系数
2.3.4 独立性
2.3.5 条件期望和条件方差
2.3.6 期望、方差和协方差的性质
2.4 几类重要的概率分布
2.4.1 正态分布
2.4.2 卡方分布
2.4.3 t分布
2.4.4 F分布
2.5 参数估计
2.5.1 统计推断的基本思想
2.5.2 参数估计量及其评价标准
2.5.3 点估计的构造
2.5.4 区间估计
2.6 假设检验
2.6.1 假设检验中的基本概念
2.6.2 双侧和单侧检验
■本章小结
■练习题
CHAPTER 3 第3章 一元线性回归模型
3.1 回归的基本概念
3.1.1 回归的定义
3.1.2 回归与相关
3.1.3 回归与因果
3.1.4 总体回归方程
3.1.5 随机扰动项的意义
3.1.6 样本回归函数
3.1.7 对线性的解释
3.2 一元线性回归模型的估计
3.2.1 普通最小二乘法
3.2.2 模型估计结果的评价
3.2.3 参数估计量的统计性质
3.2.4 参数的区间估计
3.3 模型的检验
3.3.1 回归系数的显著性检验
3.3.2 回归方程的显著性检验
3.4 模型的应用
3.4.1 点预测
3.4.2 区间预测
3.5 Stata实例
3.5.1 模型解读
3.5.2 回归预测
■本章小结
■练习题
CHAPTER 4 第4章 多元线性回归模型
4.1 多元线性回归模型的设定
4.1.1 多元线性回归模型的动因
4.1.2 多元线性回归模型的设定
4.1.3 多元线性回归模型的矩阵形式
4.2 多元线性回归模型的估计
4.2.1 普通最小二乘估计量
4.2.2 普通最小二乘法的代数性质
4.2.3 对估计结果的解读
4.2.4 弗里施-沃定理
4.2.5 简单回归和多元回归的关系
4.2.6 拟合优度
4.2.7 Stata实例
4.3 普通最小二乘估计量的期望
4.3.1 多元线性回归模型的基本假定
4.3.2 普通最小二乘估计量的期望计算
4.3.3 遗漏变量偏误
4.4 普通最小二乘估计量的方差
4.4.1 多重共线性
4.4.2 σ2的估计
4.4.3 斜率估计量的标准误
4.4.4 Stata实例
4.5 高斯-马尔可夫定理
■本章小结
■练习题
CHAPTER 5 第5章 假设检验和置信区间
5.1 普通最小二乘估计量的抽样分布
5.2 对单个参数的假设检验:t检验
5.2.1 t统计量
5.2.2 对单侧备择假设的检验
5.2.3 对双侧备择假设的检验
5.2.4 检验更一般性的假设
5.2.5 p值
5.2.6 Stata实例
5.3 置信区间
5.3.1 置信区间概述
5.3.2 Stata实例
5.4 联合假设的检验
5.4.1 对排除性约束的检验
5.4.2 F统计量的R2形式
5.4.3 F统计量和t统计量的关系
5.4.4 回归的整体显著性检验
5.4.5 Stata实例
5.5 涉及多个系数的单个约束的检验
5.5.1 检验涉及多个系数的线性组合的假设
5.5.2 Stata实例
■本章小结
■练习题
CHAPTER 6 第6章 回归模型的扩展
6.1 过原点回归
6.2 标准化变量回归
6.3 可线性化的非线性模型
6.3.1 对数模型
6.3.2 多项式回归
6.4 虚拟解释变量回归
6.4.1 加法模型
6.4.2 乘法模型:交互效应与邹至庄检验
6.5 Stata实例
■本章小结
■练习题
CHAPTER 7 第7章 异方差
7.1 异方差的性质
7.1.1 异方差的含义
7.1.2 异方差的分类
7.1.3 异方差产生的原因
7.2 异方差对普通最小二乘估计的影响
7.2.1 对参数估计式统计特性的影响
7.2.2 对参数显著性检验的影响
7.2.3 对预测的影响
7.3 异方差的检验
7.3.1 图示法
7.3.2 Goldfeld-Quandt检验
7.3.3 Breusch-Pagan检验
7.3.4 White检验
7.3.5 Stata实例
7.4 异方差的补救措施
7.4.1 变换模型
7.4.2 加权最小二乘法
7.4.3 模型的对数变换
7.4.4 Stata实例
7.5 异方差稳健推断
7.5.1 White异方差稳健标准误
7.5.2 Stata实例
■本章小结
■练习题
CHAPTER 8 第8章 平稳时间序列模型
8.1 时间序列数据的基本概念
8.1.1 定义
8.1.2 时间序列数据的滞后与差分
8.1.3 时间序列的自相关
8.1.4 平稳性
8.2 自回归模型
8.2.1 一阶自回归
8.2.2 高阶自回归模型
8.2.3 自回归模型的扩展
8.3 回归模型中的自相关
8.3.1 自相关的定义
8.3.2 自相关产生的原因
8.4 自相关对模型估计的影响
8.4.1 估计量仍然具有无偏性
8.4.2 估计量不再具有有效性
8.4.3 随机扰动项的方差估计有误
8.4.4 传统的模型检验方法失效
8.5 自相关的检验
8.5.1 图示法
8.5.2 Durbin-Watson检验
8.5.3 Breusch-Godfrey检验
8.6 自相关的补救措施
8.6.1 简单差分法
8.6.2 广义差分法
8.6.3 异方差-自相关一致标准误
8.7 Stata实例
■本章小结
■练习题
CHAPTER 9 第9章 非平稳时间序列模型
9. 1 非平稳时间序列
9. 1. 1 随机游走
9.1.2 趋势平稳
9.1.3 单整序列
9.2 伪回归
9.3 单位根检验
9.3.1 DF检验
9.3.2 ADF检验
9.4 协整
9.4.1 协整的定义
9.4.2 协整检验
9.5 误差修正模型
9.6 Stata实例
■本章小结
■练习题
CHAPTER 10 第10章 工具变量回归与两阶段最小二乘
10.1 简单回归中的工具变量
10.1.1 工具变量的引入
10.1.2 两阶段最小二乘回归
10.2 多元回归中的工具变量
10.3 工具变量的直观解释
10.3.1 图形直观解释
10.3.2 菲利普·莱特对需求曲线的估计
10.4 常见的工具变量
10.4.1 工具变量
10.4.2 教育的工具变量
10.5 工具变量的有效性检验
10.5.1 相关性检验
10.5.2 排他性检验
10.6 工具变量的案例
10.6.1 出生季度作为工具变量:美国
10.6.2 出生季度作为工具变量:中国
■本章小结
■练习题
CHAPTER 11 第11章 定性响应回归模型
11.1 定性响应回归模型的性质
11.2 线性概率模型
11.2.1 随机扰动项ui的分布非正态
11.2.2 随机扰动项ui存在异方差
11.2.3 事件发生概率不在合理区间
11.2.4 R2缺乏参考意义
11.3 线性概率模型以外的其他方法
11.4 Logit模型
11.4.1 Logit模型的估计:个体数据
11.4.2 Logit模型的估计:分组数据
11.5 Probit模型
11.6 三类模型的比较
11.7 Stata实例
■本章小结
■练习题
CHAPTER 12 第12章 面板数据模型初步探索
12.1 引入面板数据的背景
12.1.1 什么是面板数据
12.1.2 混合普通最小二乘回归
12.1.3 不可观测的异质性
12.2 固定效应模型
12.2.1 固定效应估计量
12.2.2 一阶差分法
12.2.3 最小二乘虚拟变量法
12.2.4 Stata实例
12.3 时间固定效应
12.3.1 什么是时间固定效应
12.3.2 Stata实例
12.4 随机效应模型
12.4.1 随机效应模型的定义
12.4.2 Stata实例
12.5 豪斯曼检验
Stata实例
■本章小结
■练习题
CHAPTER 13 第13章 Stata简介
13.1 Stata的窗口
13.2 数据管理
13.2.1 导入数据
13.2.2 查看数据
13.2.3 统计分析
13.2.4 编辑数据
13.3 绘图
13.3.1 散点图
13.3.2 柱状图
13.3.3 直方图
13.4 do文件
13.4.1 创建do文件
13.4.2 运行和保存do文件
13.5 log文件
■本章小结
■练习题
参考文献

买过这本书的人还买过
读了这本书的人还在读
同类图书排行榜



 购物车
 个人中心