万本电子书0元读

万本电子书0元读

顶部广告

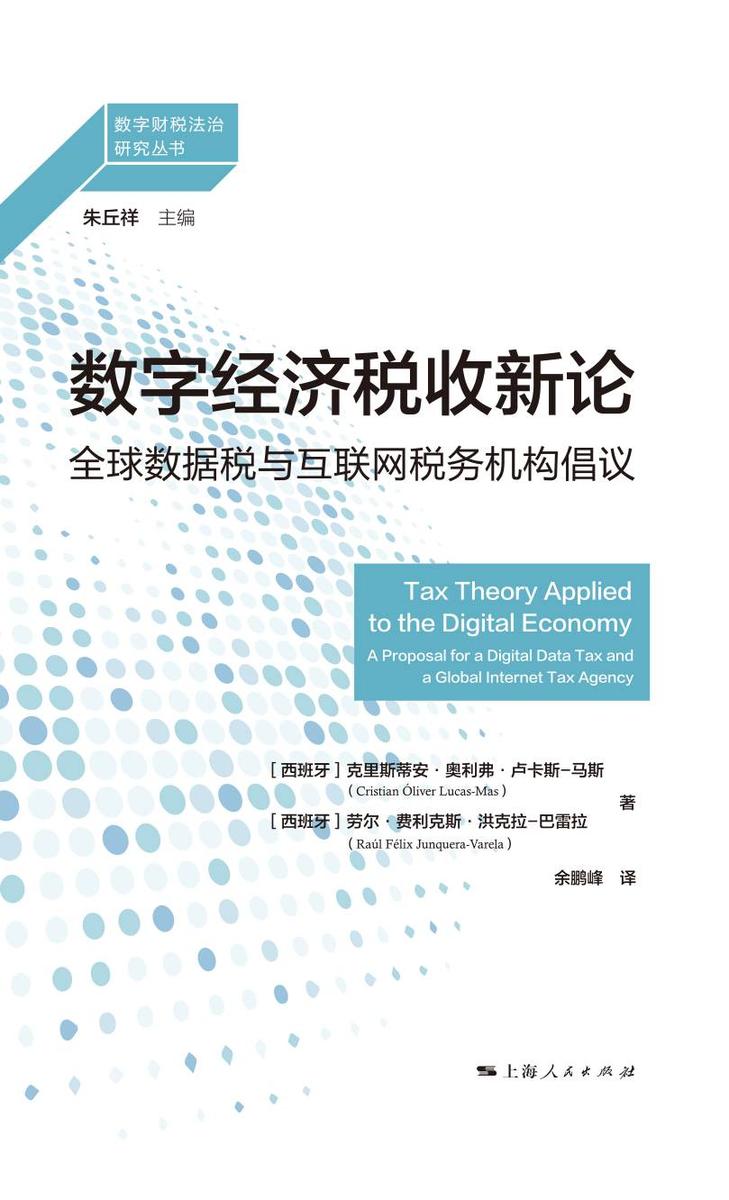
数字经济税收新论:全球数据税与互联网税务机构倡议电子书

售       价:¥

纸质售价:¥33.80购买纸书

0人正在读 | 0人评论 6.6

作       者:朱丘祥 主编 [西班牙] 克里斯蒂安・奥利弗・卢卡斯-马斯、劳尔・费利克斯・洪克拉-巴雷拉 著

出  版  社:上海人民出版社

出版时间:2025-12-01

字       数:10.8万

所属分类: 人文社科 > 社会科学 > 社会科学总论

温馨提示:数字商品不支持退换货,不提供源文件,不支持导出打印

为你推荐

  • 读书简介
  • 目录
  • 累计评论(条)
  • 读书简介
  • 目录
  • 累计评论(条)
本书系统剖析了数字技术对传统税收制度的根本性挑战,重探讨了在“无实体存在”经营模式下,市场国对境外数字供应商主张征税权所引发的直税争议。本书指出,此类征税主张缺乏传统税收理论的支持,并可能带来一系列法律、经济与政策层面的问题。为应对这一挑战,本书提出征数字数据税作为创新型解决方案。该税种被定性为针对数字市场的国际互联网带宽供应而设立的许可型消费税,既可在全球范围内统一实施,也可由各辖区单边推行,具备政策灵活性且符合税收基本原则。数字数据税将境外数字企业视为带宽消费者行征税,从而与以供应商为对象的所得税制度形成互补。此外,本书一步倡议在联合国框架下建立全球互联网税务机构,以构建一个中立的国际协调机制,为数字税收领域的政策磋商与技术实施提供支持,推动形成真正契合数字经济全球属性的治理体系。<br/>【作者】<br/>[西班牙]克里斯蒂安?奥利弗?卢卡斯-马斯,世界银行全球税务团队高级国际税务专家。巴塞罗那大学税法与公共财政博士、哈佛大学法律硕士与公共管理硕士、麻省理工学院工商管理硕士。曾执业于顶尖律师事务所并创办个人律师事务所,在国际税收领域拥有超过20年的经验,专攻国际税收筹划、转让定价和企业重组税收业务。先后执教于哈佛大学、巴塞罗那大学等多所高校,曾担任国际货币基金组织的税务政策顾问和沙特阿拉伯天课、税务和海关管理局顾问。2016年加世界银行,为多国提供税基侵蚀与利润转移、数字经济等领域的税务技术援助。 [西班牙]劳尔?费利克斯?洪克拉-巴雷拉,世界银行全球发展实践局宏观经济、贸易与投资部门财政政策与可持续增长组国内收动员全球负责人、首席税务专家。拥有逾30年公共部门改革经验,尤其专注于税务管理和海关事务。曾任西班牙税务局高级职位、西班牙驻美洲税务管理中心外交使团团长及驻巴拿马大使馆公共财政顾问。2005年起先后服务于国际货币基金组织与世界银行,研究兴趣包括税务管理机构的制度建设和业务改革。                                                                                                                              余鹏峰,江西财经大学敏毅学者、法学院(纪检监察学院)副教授,厦门大学法学博士,中国政法大学法学博士后。选首批全国财税法学研究核心团队、南昌市法律咨询专家,兼任江西省法学会财税法学研究会秘书长。主要从事财税法、经济法教研工作,主持国家社科基金青年项目1项,中国博士后科学基金面上资助项目、司法部法治建设与法学理论研究项目等省部级课题7项,在《税务研究》《河北法学》等刊物上发表论文40余篇,出版专著2部、译著1部,获江西省社会科学优秀成果奖等荣誉。<br/>
目录展开

作者简介

译者简介

主编序

译者序

序言

前言

致谢

作者简介

摘要

缩略语表

第一章 导论

一、国际税收起源的经验启示

二、二十国集团对数字经济征税的授权

三、市场管辖区的税收主张:基于何种依据

四、回归本源:本书的核心理念

五、本书结构

第二章 数字经济课税的挑战

一、经济交易的数字化要素

二、数字要素的税收颠覆性特征

三、税收颠覆性数字商业模式

四、多边数字平台的网络效应

五、无实体存在与无实体规模化

第三章 适用于数字经济课税的基本原则

一、横向公平原则

二、受益原则

三、税收中性原则

四、税收主权原则

五、行政可行性原则

第四章 数字经济课税的经济与法律问题

一、避免双重征税

二、法律架构的税收影响

三、货币化策略的税收维度

四、价值创造与收入确认

五、双重收入阈值机制

第五章 数字经济课税的税收政策问题

一、数字化对征税权的影响

二、销售额阈值作为新的联结度规则

三、常规利润与剩余利润

四、所得税与营业税

五、其他类别的数字所得

第六章 数字经济课税的税收征管问题

一、外国数字企业税务登记

二、数字税的评估与权责发生

三、推定性数字税的应用

四、数字税的有效征收

五、数字税主张的税收执法

第七章 数字经济课税的税收方案

一、创设新的全球互联网税务机构

二、新型数字数据税的引入

三、数字存在强制登记制度

四、税收征收、执行与结算机制

五、案例研究:全球数字数据税征管与结算机制

六、数字数据税方案的优势分析

结论

累计评论(条) 个书友正在讨论这本书 发表评论

发表评论

发表评论,分享你的想法吧!

买过这本书的人还买过

读了这本书的人还在读

回顶部