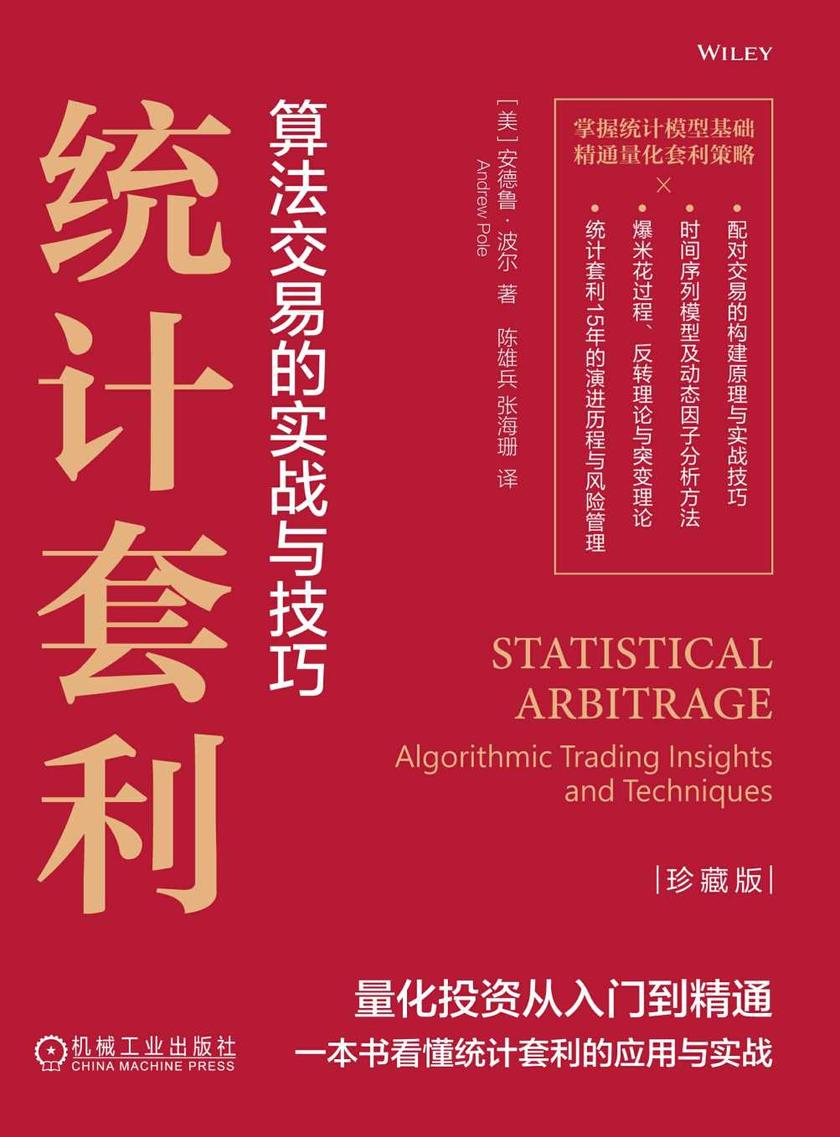
统计套利是量化投资中最具生命力的核心策略之一。它利用数据模型精准捕捉高度相关资产间的定价偏差,在市场中性框架下实现低风险、高概率的稳定收益。今天,全球最顶尖的对冲基金仍在大规模运用其化版,作为核心盈利引擎;在中国市场,量化私募和机构也广泛应用于A-H股配对、股指期货联动、ETF套利等领域,是构建低相关、稳健收益组合的工具。 过去20年,统计套利已发生深刻变化:持仓周期从几天、几周缩短至日内甚至高频,模型从简单均值回归升级为机器学习、AI驱动和多资产交叉策略,竞争也远比当年激烈。但其识别定价偏差并严格控制风险的底层逻辑则从未过时。这本经典著作,正是理解这一策略本质的奠基之作。它不仅帮你看清早期实战智慧,更揭示了至今仍不过时的建模原理和风险控制方法,让你在今天AI与高频时代依然能抓住量化投资的真正精髓。
售 价:¥
纸质售价:¥99.00购买纸书


 6.6
温馨提示:数字商品不支持退换货,不提供源文件,不支持导出打印
为你推荐

推荐序
前言
第1章 蒙特卡罗的谬误
1.1 起源
1.2 未来的方向
第2章 统计套利
2.1 导论
2.2 噪声模型
2.2.1 反向交易
2.2.2 多重交易
2.2.3 规则的校验
2.2.4 为交易规则保留的价差预留界限
2.3 爆米花过程
2.4 识别配对交易
2.4.1 精选配对交易
2.4.2 事件分析
2.4.3 在21世纪的相关性搜索
2.5 投资组合结构和风险控制
2.5.1 市场风险因子的暴露程度
2.5.2 市场冲击力
2.5.3 利用事件的相关性控制风险
2.6 动态变化和校验
2.6.1 调优运算:单一参数举例
第3章 结构模型
3.1 导论
3.2 正式的预测函数
3.3 指数加权移动平均模型
3.4 古典的时间序列模型
3.4.1 自回归与协整
3.4.2 动态线性模型
3.4.3 波动率的模型
3.4.4 模式挖掘技巧
3.4.5 分形分析
3.5 哪一类回报?
3.6 因子模型
3.6.1 因子分析
3.6.2 剔除影响因子后的收益
3.6.3 预测模型
3.7 随机共振
3.8 实践中的事情
3.9 加倍交易:更深入的探讨
3.10 因子分析入门
3.10.1 剔除影响因子后的收益预测模型
第4章 均值回归定律
4.1 导论
4.2 模型和结论
4.2.1 75%规则
4.2.2 证明75%规则
4.2.3 75%规则的解析证明
4.2.4 离散分布情形
4.2.5 普遍化
4.3 非齐次方差
4.3.1 波动率异常变化
4.3.2 数字上的示例
4.4 一阶序列相关性
4.4.1 解析检验
4.4.2 示例
4.5 非常数分布
4.6 结论的应用
4.7 应用于美国债券期货
4.8 总结
附录4A 向前预测几天
第5章 高斯不是均值回归之神
5.1 导论
5.2 “双峰骆驼”与“单峰骆驼”
5.3 依然在敲响钟声
第6章 价差波动率
6.1 导论
6.2 理论上的解释
6.2.1 理论与实践对比
6.2.2 进一步完善这个理论
6.2.3 应用到示例中
6.2.4 衡量价差波动率的基础知识
第7章 将均值回归机会量化
7.1 导论
7.2 平稳随机过程中的回归现象
7.2.1 回归移动的频率
7.2.2 回归数量
7.2.3 用分位数而不是中值,作为判断移动的标识
7.3 非平稳过程:不均匀的方差
7.3.1 顺序结构的方差
7.3.2 顺序无结构的方差
7.4 序列的相关性
附录7A 示例6中对数分布的一些细节
第8章 诺贝尔的困惑
8.1 导论
8.2 事件风险
8.3 一个新的风险因素的出现
8.4 赎回压力
8.5 《公平披露条例》
8.6 在亏损期间的相关性
第9章 多重困难
9.1 导论
9.2 十进制
9.2.1 欧洲的经验
9.2.2 恶魔在鼓吹
9.3 统计套利结束了
9.4 竞争
9.5 机构投资人
9.6 波动率是关键因素
9.7 关于时间维度的思考
9.8 虚构情节中的真实示例
9.9 恶劣的行为
9.10 对2003年的剖析
9.11 结构变化的真实情况
9.12 总结
第10章 黑匣子出现
10.1 导论
10.2 对交易成交量期望值和市场冲击力进行的模型化
10.3 动态更新
10.4 更多的黑匣子
10.5 市场紧缩
第11章 统计套利的复兴
11.1 突变过程
11.2 突变预测
11.3 趋势变化的识别
11.3.1 利用Cuscore统计量识别突变过程
11.3.2 突变结束了吗?
11.4 突变过程在理论上的解释
11.5 风险管理的含义
11.6 结束
附录11A 理解Cuscore统计量
致谢
参考文献
译者后记
推荐阅读

买过这本书的人还买过
读了这本书的人还在读
同类图书排行榜




 购物车
 个人中心