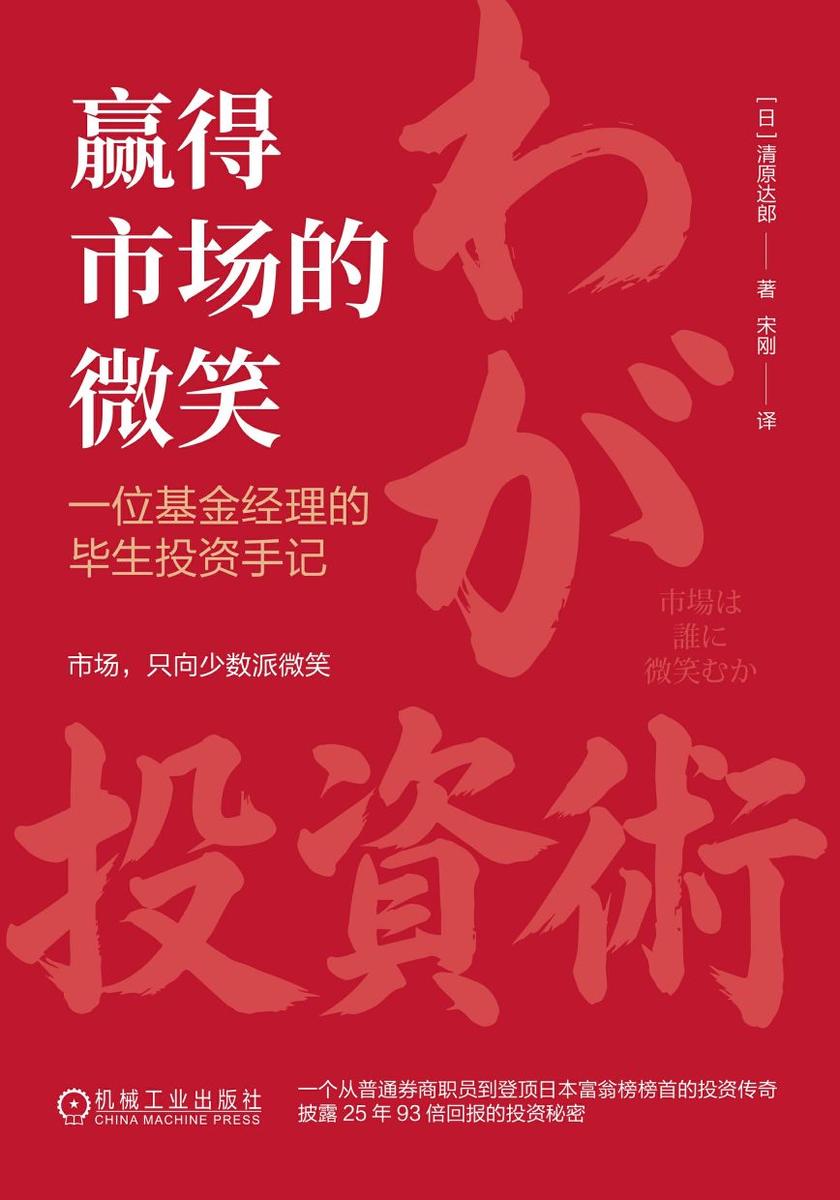
2005年,他以约100亿日元收登顶日本最后一版富翁榜榜首,被媒体称为“上班族首富”。这位从野村证券普通职员起步的对冲基金经理,掌管的塔瓦K1基金25年间实现惊人93倍回报——100万日元最终成长为9300万日元。2023年夏天,他宣布引退,并将40年投资生涯的全部心法、技巧与惨痛教训,毫无保留地写成本书。 从野村证券到高盛,他历经IT泡沫、雷曼危机、新冠疫情等极端市场,以“质疑常识”的反向投资哲学,专注于低估值成长型小盘股,提出现金中性PER、贝叶斯式思维、通过面对面交流判断经营者等独门方法。在书中,他既分享HS控股、奥林巴斯等做多实战案例,也详细剖析优衣库、发那科等空头操作,以及雷曼危机时将30亿日元全部投基金“与基金共存亡”的壮烈决策。
售 价:¥
纸质售价:¥69.00购买纸书

 6.4
温馨提示:数字商品不支持退换货,不提供源文件,不支持导出打印
为你推荐

前言
第一章 市场没有放弃你
做错了不一定会亏损,做对了也不一定会赚钱
投资的想法=股价中未反映的想法
投资的第一步是“质疑常识”
不要因为写在教科书上就认为绝对正确
所有信息都带有偏见
将偏见化为武器
收集信息其实不必花钱
为了信息收集而设立的“投资俱乐部”
投资者能战胜市场吗?——关于有效市场假说
被动投资管理vs主动投资管理
第二章 通往对冲基金的漫漫长路
概要
进入野村证券——感受到的“强烈反差感”
亏钱的散户投资者的典型模式
海外投资顾问室——北尾吉孝先生拯救了我
军曹
野村证券纽约办公室——“烂货股”的下场
可转换公司债、附认股权证的债券与日本股票空头套利交易
与老虎基金管理公司的相遇
加入高盛东京办公室——“多空对冲投资”时代的黎明
创办对冲基金
什么是对冲基金
乔治·索罗斯
本章关于“现在野村证券”的一点补充
第三章 低估值成长型小盘股的爆发力
什么是“低估值”
什么是“合理的PER”
实际上无用的PBR
净现金比率
现金中性PER
现金中性PER的问题
从增长率与利率推导出合理PER
“单阶段模型”对低PER股票有效
利率上升,高PER股票更吃亏?
买低估值股票一定能赚钱吗
低估值成长型小盘股的破坏力
小盘股被低估的原因
“印象不佳的行业”中反而蕴藏机会
小盘股的成长性有九成都取决于“经营者”
“正反馈”与“负反馈”
攀登估值的阶梯
用100万日元投资“被低估的小盘成长股”
股票投资并不需要所谓的“天赋”
“成长股投资”与“价值投资”的区别
MOTHERS市场(即“Growth市场”)是“最糟糕的市场”
价值投资者应有的“理想姿态”究竟是什么
“趋势追随者”与“逆向投资者”
“自下而上”与“自上而下”的投资方法
我是“自下而上的投资方法”的坚定信仰者
股票投资与概率论
贝叶斯式的思维方式
第四章 持股能使鬼推磨:25年的轨迹
K1基金的投资风格演变
基金业绩表现
1998年7月~1999年9月 派对开始,我们就该退场了
小盘股投资在资金较少时更具有优势
1999年9月~2000年2月 IT泡沫时期——在科技股的空头操作中遭遇重大损失,“拼命挣扎”
2000年2月~2005年10月 通过REIT、房地产公司股大赚
2005年10月~2007年12月 小盘股暴跌、外资买入力压空头,“股裂”带来重大损失
2007年12月~2009年2月 雷曼危机的地狱,屋漏偏逢连夜雨
2009年2月~2018年2月 安倍经济学行情、日银买入ETF推动市场繁荣
2018年2月~2020年3月 因疫情暴跌、大量买入大盘银行股
2020年3月~2023年6月 大盘银行股暴涨,股市整体走强
关于股价指数期货的套利交易余额
第五章 REIT:再次接起了落下的刀子
意外中了20亿日元的IPO
雷曼危机与REIT市场崩盘
第六章 实战精华篇:做多
HS控股(8699)
奥林巴斯(7733)
UT集团(2146)
普雷桑斯公司(3254)
第七章 实战精华篇:空头配对交易
我不建议个人投资者做个股的空头操作
做空的分散投资,是一种愚蠢的行为
优衣库
日经225指数的“黑暗面”
终于明白怎么做空才能赚钱
空头操作的成功案例
配对交易
配对交易①:Acom vs Aiful
配对交易②:东京三菱vs UFJ银行
第八章 投资人必须避开的陷阱
ESG投资根本是胡扯
日本企业的公司治理
AIJ投资顾问诈骗事件
绝对不要买“未上市股票”
谨防金融商品的“手续费陷阱”
第九章 对未来市场的预测
十年内可能发生的灾难性风险
关于未来日本股市环境的八点预测
不断缩小的内需规模
日本人的英语水平已经差到危机级别
整合是关键
“日本股票的供不应求时代”即将来临
尾声 退休
跋
推荐阅读

买过这本书的人还买过
读了这本书的人还在读
同类图书排行榜




 购物车
 个人中心