购物车
 个人中心

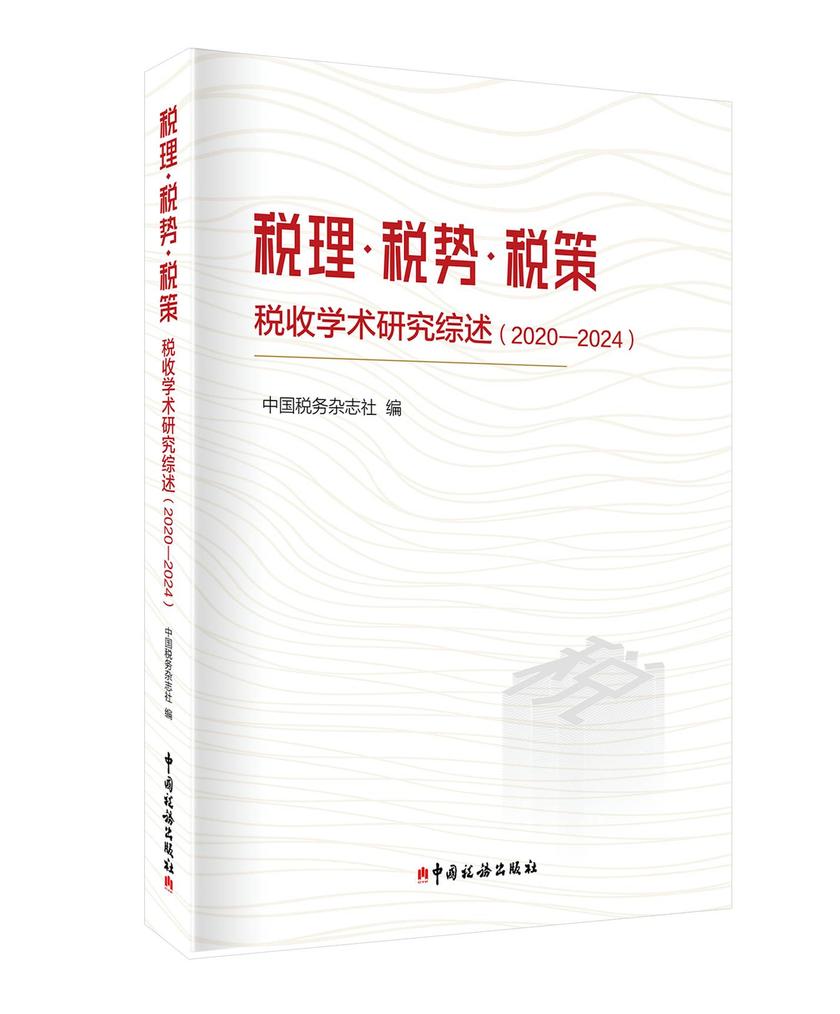
税理·税势·税策:税收学术研究综述:2020-2024
¥28.44
为进一步促进税收理论创新和学术繁荣,更好地为高质量推进中国式现代化税务实践汇智聚力,中国税务杂志社创新推出了“年度学术研究综述”栏目。该栏目汇集税收领域的权威专家,围绕税收理论、税制改革、税收法治、税收征管、国际税收等主题,对每年度税收学术研究领域的热点焦点、前沿议题和学术进展进行系统性总结与前瞻性分析,在引领税收学术研究方向、促进税收学术话语体系建设、服务税收改革发展大局等方面发挥了不可替代的作用。为更加*、系统地展现每年度税收学术研究的前沿动态与丰硕成果,本书精选该栏目的优秀成果进行汇编,按照年度进行分类编排,力求真实、*地反映2020 年至 2024 年期间的学术研究进展与成果。
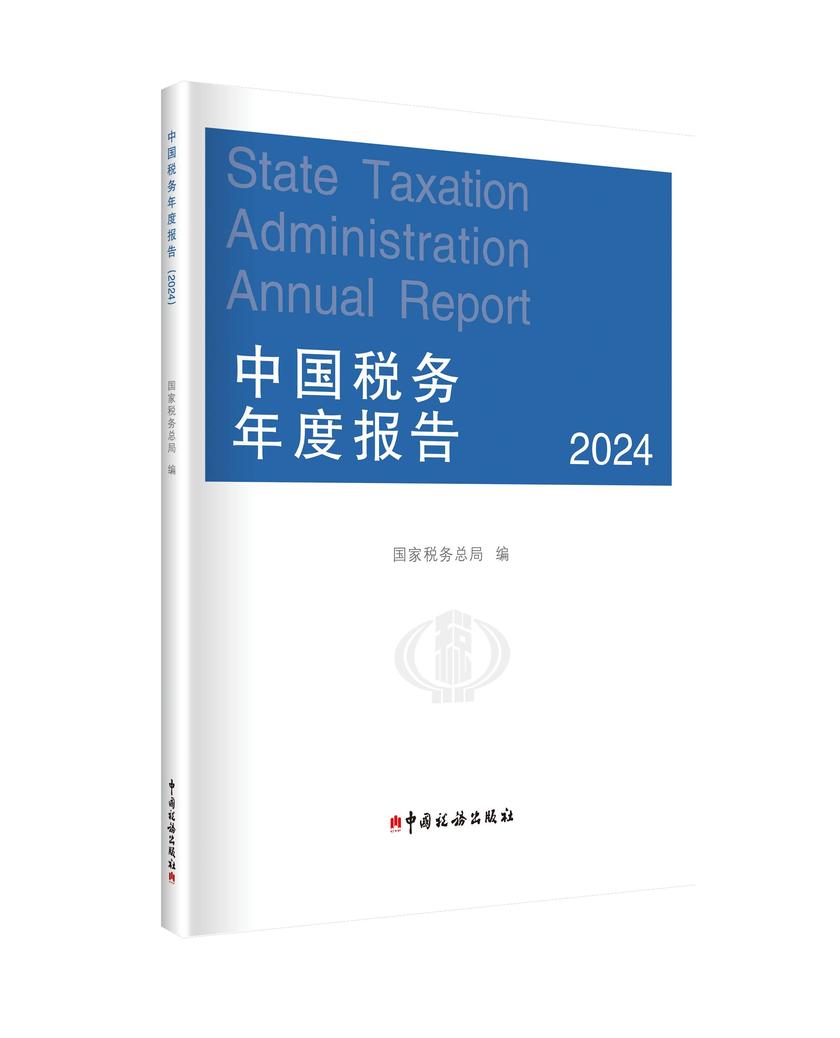
中国税务年度报告(2024)中文版
¥20.88
详细记录了2024年中国税务部门征收税费收入、落实结构性减税降费政策、深化税务领域改革、优化办税缴费服务、加强税收监管和税务稽查、开展国际税收交流合作等方面的情况,*反映了一年来中国税务部门凝心聚 力、克难奋进推动税务工作高质量发展取得的新进展、新成效。
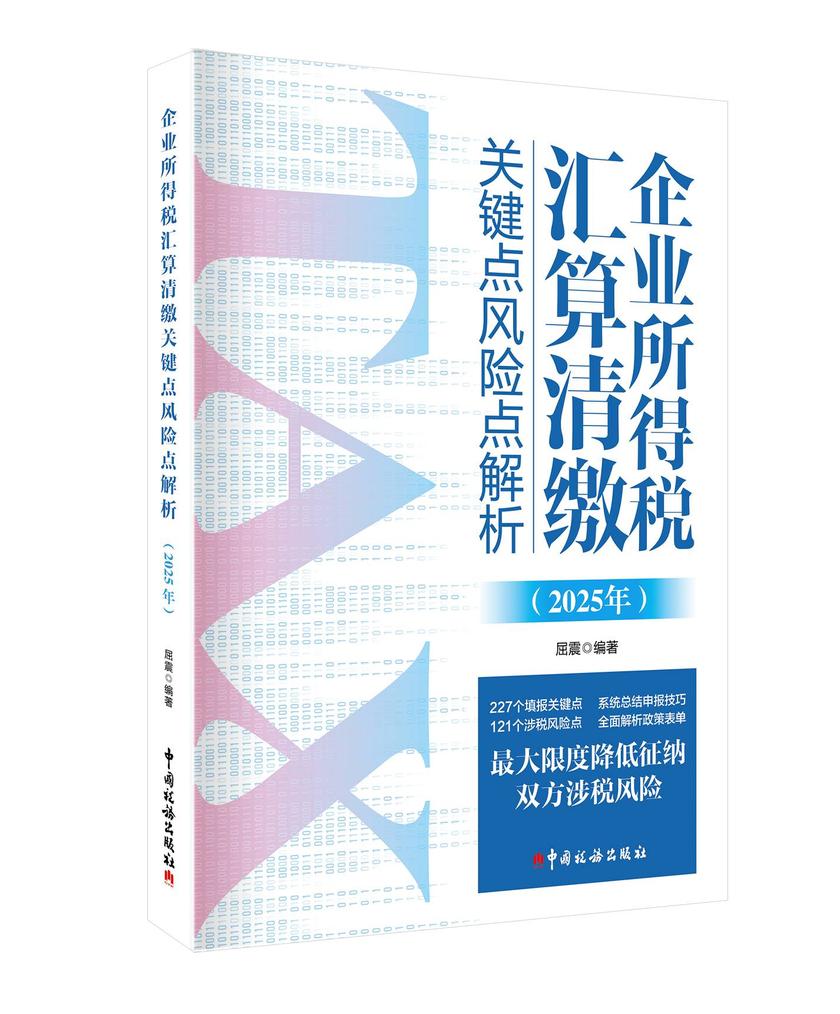
企业所得税汇算清缴关键点风险点解析.2025年
¥21.60
本书紧扣国家税务总局最新发布的企业所得税年度申报表修订内容,重讲解每一张申报表的填报要求和涉及的税收政策,以填报关键的形式作出提示;将日常工作中遇到的常见问题和企业容易出现的纳税风险,以涉税风险的形式行解析。本书提炼总结230余个填报关键、130余个涉税风险,并结合实际案例深剖析汇算清缴可能出现的疑难问题,系统总结申报技巧。
税务人员税费和法律基础知识练习手册
¥58.32
为满足新职税务干部执法资格考试的复习备考需要,本套辅导用书以国家税务总局初任培训教材为基础,以全国税务系统执法资格考试相关要求为导向,分为《税务公务员税费和法律基础知识要精编(2025)》《税务公务员税费和法律基础知识练习手册(2025)》《税务公务员税费和法律基础知识自测试卷(2025)》,帮助新职税务干部“学练测”一体,有效“充电”“蓄能”、应试通关。
《中华人民共和国发票管理办法》解读
¥7.92
《中华人民共和国发票管理办法》(以下简称《办法》)作为我国发票管理法律效力层级最高的行政法规,是对发票管理的基础法律授权和基本程序安排。1993年颁布实施以来,为贯彻落实党中央、国务院决策部署,适应经济社会发展变化和不同阶段发票的管理服务需要,《办法》经历了多次修改完善。 随着互联网及信息技术发展,过去十数年间,发票迎来了从纸质到纸质电子化再到全面数字化的重大转变,使用和管理也发生了很大变化。2023年7月20日,国务院公布《关于修改和废止部分行政法规的决定》(国务院令第764号),对《办法》行了修改。这次修改为发票电子化改革提供了制度支撑,吸纳了优化税收营商环境及相关领域重要的改革成果,结合实际对部分条款行修改完善,体现了新经济、新业态、新模式的发展要求。 为便于广大税务干部和纳税人准确理解把握条文内容,推动新修改《办法》的贯彻执行,国家税务总局征管和科技发展司组织《办法》修改起草小组的同志编写了解读读本,希望对广大读者有所裨益。
从法院判决看税收疑难问题
¥21.24
全书聚焦增值税、企业所得税、个人所得税等主要税种及税收征管、税务稽查关键环节,通过拆解法院裁判逻辑,还原政策适用本质,让复杂涉税争议一目了然。
世界税收征管现状与趋势(2023)
¥32.40
主要从“当代世界税收征管的改革和发展”“税收征管战略管理”“税收征管机构设置”“税收征管法律体系”“税 收征收管理”“纳税服务”“税收遵从风险管理”“征管质效管理”“信息化在税收征管中的应用”“国际税收征管与合作”“2022年世界税收征管重大事件”“附录:189个国家和地区税务机构名称及网址列表”等方面围绕当前世界税收征 管热点和前沿问题进行跟踪研究,反映世界税收征管和信息化发展的现状,归纳其变化特点和发展规律,为中国税收征管改革提供借鉴参考。
2022年度山东省税务系统税收科研优秀论文集
¥20.88
本书选取智慧税务助推纳服一体化建设的基层实践探索、提升小微企业减税降费获得感相关政策和征管路径研究、数字经济领域企业跨境避税的新趋势及应对建议等优秀科研论文,助力提升税收征管、税费服务提质增效,为推进各项税收工作提供借鉴。
税收文学(2025年第3辑)
¥9.00
《税收文学》是经国家税务总局批准,由国家税务总局税收宣传中心和中国税务出版社主办的文学类连续出版物,每季度出版一辑,具体出版时间为每年1月、4月、7月、10月。
长堤顾盼:大运河税收史考察
¥32.04
本书以专业视角挖掘世界遗产的经济脉络,打开了一扇读懂“运河与税收共生”的全新窗口。紧扣“保护、传承、利用大运河税收文化”的核心使命,将宏大的运河史与细腻的税收细节相结合。
如税印绩:从传统到现代的治理之思
¥24.00
何 强 著
中华人民共和国税收基本法规(2026年版)
¥20.00
国家税务总局 编
迈向高质量:增值税改革的中国路径
¥16.80
王建平 著
山西税收研究报告(2023)
¥20.80
国家税务总局山西省税务局 编
税案解码:案例精解与合规指引
¥21.60
本书编写组 编著
税务人员业务知识要点难点一本通
¥32.80
本书编写组 编
世界税收发展研究报告(2025)
¥16.00
中国国际税收研究会 编著
财政审计方法体系
¥17.33
【内容简介】 本方法体系适用于江苏省部门预算执行计算机审计,本书是依据国家审计署关于计算机审计方法的统一规划和要求所编写的有关计算机审计方法体系相关内容,并结合面向多业务协同的审计大数据分析关键技术研究与应用课题的研究。本书归纳总结了部门预算执行审计的方法、模型、脚本、语句,理清了审计思路,为开展财政审计提供了参考。本书共分八个部分:前言、引言、范围、规范性引用文件、术语和定义、概述、审计方法目录体系、审计方法等。

企业财税合规一本通
¥47.40
金税四期启动后,企业面临的财税风险与日俱增,财税合规是企业规避财税风险的根本之道。本书基于作者多年的行业实操经验和实际案例,从企业顶层设计、账务处理、资金管理、业务展、纳税申报、节税避税、税务稽查与财税合规体系建设等角度剖析了企业财税领域的主要风险,并针对具体问题给出了切实可行的合规化处理方法和应对策略。 本书有案例、有方法、有工具、有流程,对企业所有者、决策者、财税人员和法务工作者都有较高的参考价值和指导意义。
中国租税问题
¥59.00
《中国租税问题》是“中国近现代财政学名作新编丛书”之一种,是近代著名经济学家、财政学家及文史学家朱偰系统考察中国租税制度沿革、集中阐述租税改革方案的代表作。全书分为上下两编。上编题为“中国租税制度之现状”,共八章。朱偰借鉴欧洲财政学理论,将中国租税分为收益税系统(包括田赋、营业税)、消费税系统(包括关税、盐税、统税、烟酒税)和转移税系统(包括印花税、契税),并依此划分章节。在上编各章中,朱偰分别介绍各项税制在欧洲各国的理论研究或施行状况,详述该税在中国的历史沿革,分析中国现行税制存在的问题。 针对租税制度中的种种弊端,朱偰于下编集中讨论租税制度的改革方案。下编题为“中国租税制度之改革”,共三章。朱偰认为,中国租税制度改革的核心问题,是如何使“人的税”取代“物的税”的主体地位。因此,下编的内容也主要围绕所得税、遗产税(财产税)展。 作为一部论述财税制度改革的经典著作,《中国租税问题》对今天的财政理论与制度创新仍具有启发意义。本书适合高校科研院所财政经济学师生阅读。
极化治理的中国经验:从收入极化治理到区域极化治理(中国经济问题丛书)
¥40.80
极化是一个与差距扩大相关又有差异的范畴。与差距范畴关注两极之间的极度拉大问题不同,极化关注的是中间阶层在向两极靠拢引起的结构性变化。收极化使总人口中穷人部分和富人部分都越来越多,中等收阶层的人数却在减少,社会后只剩下两类人:“有钱人”(haves)和“穷人”(have-nots),到完全极化时,中产阶层完全消失;区域极化则是国家中的中等水平地区逐渐分化,或者成为“富的”或者成为“穷的”地区,到完全极化时,中等水平区域完全消失。本书分析了改革放以来我国的极化过程,从收极化逐渐发展到区域极化:改革放以来我国的收极化速度较快,新常态下收极化问题让位于区域极化。本书认为在形成极化的各种因素中,财政是推动极化的基础性因素,只有深化财政制度改革才是我国解决极化问题的根本之举,后提出相应的具体的政策建议。