购物车
 个人中心

第15集 债务筹划的三大原则和方法(此商品为视频课程)
¥7.65
现金流是企业的“血液”,没有利润的企业不一定会马上倒下,但没有现金流的企业一夜之间就可能倒塌。 本课程详解企业的整体运作、财务管理、税务筹划、融资及投资、公司股权架构、股权涉税问题等从而帮助中小型企业完成税务合规化,实现企业现金流控税,提升企业自身免疫力。 【你将收获】 1.规避经营风险的方法:企业注册资金的选择、经营范围如何确定,商业模式如何选择 2.税务筹划实操案例解析:税务筹划,合理合法节税的实操方法 3.提高现金流运作方法: 公司裂变降低企业税负的实操经验分享 【适合人群】 1.中小企业老板 2.财务总监、税务总监 17.创业者

第18集 以为节约成本,结果却损失惨重!为什么企业采购时一定要开发票?(此商品为视频课程)
¥7.65
现金流是企业的“血液”,没有利润的企业不一定会马上倒下,但没有现金流的企业一夜之间就可能倒塌。 本课程详解企业的整体运作、财务管理、税务筹划、融资及投资、公司股权架构、股权涉税问题等从而帮助中小型企业完成税务合规化,实现企业现金流控税,提升企业自身免疫力。 【你将收获】 1.规避经营风险的方法:企业注册资金的选择、经营范围如何确定,商业模式如何选择 2.税务筹划实操案例解析:税务筹划,合理合法节税的实操方法 3.提高现金流运作方法: 公司裂变降低企业税负的实操经验分享 【适合人群】 1.中小企业老板 2.财务总监、税务总监 20.创业者
第21集 为何千万不要用私人账户去收公司款?(此商品为视频课程)
¥7.65
现金流是企业的“血液”,没有利润的企业不一定会马上倒下,但没有现金流的企业一夜之间就可能倒塌。 本课程详解企业的整体运作、财务管理、税务筹划、融资及投资、公司股权架构、股权涉税问题等从而帮助中小型企业完成税务合规化,实现企业现金流控税,提升企业自身免疫力。 【你将收获】 1.规避经营风险的方法:企业注册资金的选择、经营范围如何确定,商业模式如何选择 2.税务筹划实操案例解析:税务筹划,合理合法节税的实操方法 3.提高现金流运作方法: 公司裂变降低企业税负的实操经验分享 【适合人群】 1.中小企业老板 2.财务总监、税务总监 23.创业者

中国财政史十六讲:基于财政政治学的历史重撰
¥25.20
民族富强之路的财政逻辑 刘守刚 今天的中国是历史上中国的延续,那么历史上王朝兴衰背后的财政原因是什么?十八届三中全会说财政是国家治理的基础和重要支柱,那么两千年帝国国家治理的智慧与教训有哪些? 《中国财政史十六讲》一书,不以传统的史料堆积为主要内容,也不以简单的时空框架为安排形式,而致力于运用财政政治学理论来重新阐释自商周直至当代的财政史料,从而以财政的视角揭示中华国家的发展规律,通过将财政思想演变与财政制度实践有机地交融在一起,揭示千百年来中国人用财政工具治理国家的秘密以及向现代转型的艰难路径。 在周代初期分封制的基础上,自战国起逐步成长起来的中华帝国,构建出家财型财政来实施国家治理、维持中华民族的生存与繁荣。这一财政类型,其基础在于君主拥有天下所有土地与财富的产权形式,以“税地”为核心来获取正式财政收,在管理上分离皇室财政与国家财政,以军费支出、官俸支出与再分配支出来履行国家职能。 两千年财政发展的脉络大致如下: *帝国时期(两汉),限于管理能力,财政上不得不“舍地而税人”并以对暴利性资源垄断来获取补充性收; 第二帝国时期(唐宋),财政上探索以“税地”为核心构建帝国制度(两税法改革),同时以来源于工商业的收作为重要弹性收; 到第三帝国时期(明清),财政上建立起成熟的以“税地”为核心的正式收体系,并以非正式收体系作为补充以获得收弹性。 清代中期的财政取得了中华帝国时期的成就,与此同时也暴露出内部无法克服的紧张关系,并因此构成帝国财政向现代转型的内因。在外部冲下,这样的内因转化为引导帝国制度向现代国家转型的财政动因。 在制度变迁的叙述过程中,这本书对历史上的关键事件与重要人物行了重的探讨,告诉读者商鞅、桑弘羊、杨炎、王安石、张居正,这一个个鲜活的历史人物,他们当时对于运用财政治国工具是怎么想的怎么做的。这本书还特别交代了在近现代,有哪些思想主导了帝国财政的转型,民众行动对于财政转型乃至国家转型有何意义。 阅读这本书,您将会知道: 维持中华帝国长期发展与有效治理的财政机制是什么? 主导帝国成长及其向现代转型的内在财政机理是什么? 从财政上看,中国走向现代国家的道路与西方相比有什么独特性? 推动中国政治发展的财政动因是什么?

个人所得税一点通
¥8.00
个税改革后,原有的个税征管模式发生重大转变,纳税人需要亲自理个税事宜,完成综合所得汇算清缴,而纳税人的税收知识及办税能力相对薄弱。鉴于此,作者将税法内容生活化、趣味化,并配备风格鲜明的漫画,提高读者的阅读兴趣,便于读者理解。 本书分为四部分,部分为引子,带领读者走税收世界;第二部分为新个税征管方式下纳税义务的变化;第三部分为个税综合所得年度汇算清缴的知识;第四部分为完成汇算清缴的操作技能。
支持脱贫攻坚税收优惠政策指引(2020年版)
¥16.80
为助力全面赢脱贫攻坚战,税收从支持贫困地区基础设施建设、推动涉农产业发展、激发贫困地区创业就业活力、推动普惠金融发展、促“老少边穷”地区加快发展、鼓励社会力量加大扶贫捐赠六个方面,实施了110项推动脱贫攻坚的优惠政策。目前,国家税务总局网站发布新版的《支持脱贫攻坚税收优惠政策指引》。编写组根据上述指引编写本书,本书是我社《税收制度分类指引丛书》的第9本。
禾税史话
¥44.00
禾税史话

中华人民共和国税法最新法规2020年10月
¥8.00
中华人民共和国税法法规2020年10月
财政审计方法体系
¥17.33
【内容简介】 本方法体系适用于江苏省部门预算执行计算机审计,本书是依据国家审计署关于计算机审计方法的统一规划和要求所编写的有关计算机审计方法体系相关内容,并结合面向多业务协同的审计大数据分析关键技术研究与应用课题的研究。本书归纳总结了部门预算执行审计的方法、模型、脚本、语句,理清了审计思路,为开展财政审计提供了参考。本书共分八个部分:前言、引言、范围、规范性引用文件、术语和定义、概述、审计方法目录体系、审计方法等。
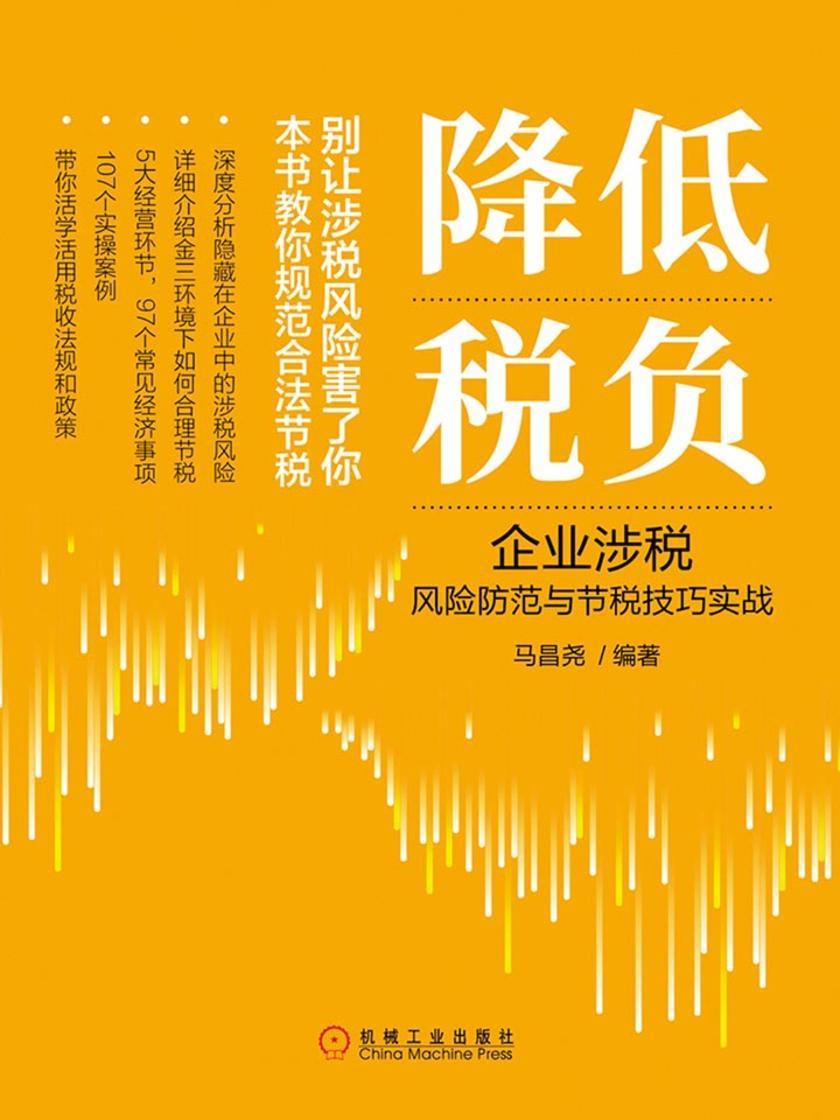
降低税负:企业涉税风险防范与节税技巧实战
¥41.30
纳税筹划是纳税人的一项基本权利,而偷税、漏税、抗税、逃税等则是纳税人的非法应对手段。 本书立足新的税收政策,针对5个环节:企业注册与注销、增值税缴纳、企业所得税缴纳、个人所得税缴纳、企业投融资,全方位分析涉税风险、规避方法与节税技巧。 本书提供了100多个经典的节税实操案例,精讲300多个纳税筹划法律文件,是纳税人规避纳税风险、提高节税技巧的工具书。
中国企业海外投资区位选择与生存策略研究
¥19.33
【内容简介】 中国企业海外投资首要解决两个问题:一是投资的区位选择,即到哪去投资;二是在东道国的生存策略,即如何更好地活下去。本稿主要围绕这两个问题展开,共分为两个部分。*部分在充分回顾文献的基础上,深入探讨了传统东道国因素和企业异质性因素在企业海外投资区位选择决策中的影响机理,并利用中国企业层面的决策数据实证研究两者对中国企业海外投资区位选择的影响。第二部分则分别深入分析了经验学习策略、政治策略和本土化策略对企业海外生存绩效的影响,并对企业如何更好地利用这三个策略提高海外生存绩效提出了管理建议。
中国税制(第二版)
¥21.00
《中国税制》一书是2002年5月与复旦大学出版社达成出版意向的,而到书稿正式交付出版,时光已过去了三年多。我们为什么用了三年多的时间完成此书?究其原因,除了作者其他工作任务繁忙,使得写作经常被打断外,更重要的一点,是我们一直在思索怎样使这本书能够富有新意。
财政支出视角下的事业单位养老金制度选择研究
¥9.00
人口老龄化是全球各个国家都面临且难以逆转的社会问题,而应对人口老龄化的战略性措施就是构建积的养老金制度,力求克服老年贫困,提高社会赡养能力及老年人群的经济贡献。中国高等教育薪酬学会和清华大学公共管理学院就业与社会保障中心《事业单位职业年金制度研究》课题组向人力资源和社会保障部提交了《事业单位职业养老金改革方案》,提出二元结构的养老金制度设计方案(以下简称“二元方案”)。《财政支出视角下的事业单位养老金制度选择研究》从已然到应然两个角度研究问题:一,梳理现行改革方案在试点过程中的问题及其陷入困境的主要原因;二,基于财政支出视角论证和评价二元方案对现行退休金制度和试点方案的改进效应。在上述研究基础上,对事业单位养老金制度改革的路径提出建议。
供应链金融风险控制与信用评价研究
¥14.66
供应链金融是近年来金融机构创新的融资服务业务之一,其有效缓解了供应链中中小企业融资难、融资贵的问题。然而任何一种融资创新模式均有其内在的风险点,这几年来爆发的多起恶性融资事件,如虚假融资、串谋行为、质押率设置缺陷等,给金融机构造成了巨大损失,也形成了巨大的不良贷款。这些事件为金融机构开展供应链金融服务发出了足够的风险警示。 本书以开展供应链金融的商业银行为研究对象,从供应链金融风险控制出发,对其多种融资模式潜在的风险点进行深入的研究,通过定性和定量的模型构建、计算机仿真研究了供应链融资模式的风险控制方式,在此基础上设计了相应的供应链金融评价指标体系和指标权重。期望本书的研究成果可以为供应链金融领域的研究者、金融机构开展供应链融资服务提供有益的借鉴。
中国财政分权、地方政府行为与经济增长
¥70.80
本书是国家社科基金重点项目的研究成果,入选“国家哲学社会科学成果文库”。在内容上紧密结合中国市场经济发展和财政分权化改革的实践特点,以地方政府行为为核心、以财政分权和经济增长为主线,力求在一个完整的逻辑框架内揭示财政分权及其制度安排对地方政府的利益动机、目标定位和行为选择进而对经济增长、增长波动和包容性增长的影响及其作用机理,提供关于中国财政分权化改革的经济影响更为全面的评价以及具有说服力的解释,建立微观行为与宏观表现、作用机理与经验事实有机统一的财政分权、地方政府行为与经济增长的基本理论体系。
财政转型的宪法原理
¥33.34
本书以“法释义学方法”(“法教义学方法”),从财政宪法学视角全面解析中国宪法上的“国家目标规定”、“国家税权条款”、“预算权条款”及“纳税人基本权利条款”,进而探讨中国财政模式转型的目标、契机、路径与基本思路。本书的研究思路之主要特色在于:以宪法规范贯入“财税法”等部门法、并统辖各公私部门法规范,使财税法等部门法的制度变革和规范适用得以遵循宪法理念与宪法原则。因此,以部门宪法释义学方法全面阐释中国财政模式转型的宪法内涵、法制进路,乃是本书的主要理论建树。?
纳税服务投诉应对策略及案例分析
¥14.00
本书共分为四个部分,部分是纳税服务投诉简述,介绍本书整体脉络,以加深税务人员对投诉工作的整体认识;第二部分是纳税服务投诉应对策略,从认知、处理、管理的角度提炼不同应对策略,帮助各级税务机关提高纳税服务投诉管理工作效能;第三部分是纳税服务投诉典型案例,内容覆盖所有投诉类别,并选编部分特殊案例,通过案例分析和纳税服务方面的专家点评,引导读者思考;第四部分是纳税服务投诉疑难问题解答,选取投诉处理的常见疑难问题进行解答。 为完整客观地描述投诉案例,各案例虽隐去单位和人员的真实名称,但均使用实际工作中真实发生的情景和处理情况;每个案例后均附有案例分析和专家视角点评,希望能引导读者准确理解,在工作中得到更多的借鉴。
税收业务知识读本(上、下)
¥50.00
为进一步贯彻中央关于加强干部培训教育工作的要求,促进山西省税务干部更快适应国税地税征管体制改革形势任务,助力各级税务部门更好地落实税务总局党委关于国税地税机构事合、人合、力合、心合的“四合”要求和国家税务总局山西省税务局党委关于新税务、新担当、新作为、新形象的“四新”部署,结合推进落实《全省税务系统优化税收营商环境税务积极转型发展实施意见》和加强“三基建设”工作需要,国家税务总局山西省税务局组织编写了《税收业务知识读本》,全书共分20章,内容涵盖增值税、消费税、企业所得税、个人所得税、资源税、环境保护税、城镇土地使用税、耕地占用税、土地增值税、房产税、契税、车辆购置税、车船税、城市维护建设税、印花税、烟叶税等16个税种与教育费附加、地方教育附加、文化事业建设费、残疾人就业保障金、废弃电器电子产品处理基金、工会经费等6种规费的征收管理,详细介绍了出口退税、国际税收、大企业税收管理服务等工作的基本技能,系统阐释了税务行政执法、税收征收管理、税务稽查、收入规划核算管理、纳税服务和税务督察内审等方面的操作实务。在编写过程中,我们充分吸纳税收理论研究、税收信息化建设、税收管理实践、纳税服务创新的成果和税制改革、征管体制改革、税收法律政策调整的动态,力求做到理论与实践、系统与重点、知识与实务、精准与前瞻的高度统一,竭力为广大税务干部提供一部系统学习税收基础知识、全面掌握基本业务技能、更好对接税收改革需要的工具书,力争对推进山西省税务干部队伍业务建设、高质量推进山西省税收现代化有所裨益。
国际工程财务风险与防范
¥30.40
《国际工程财务风险与防范》的编写团队是早一批“走出去”企业的一线管理人员,长期从事国际工程财务管理工作,具有扎实的理论基础和丰富的实践经验。他们根据多年的工作经验,对国际工程业务财务管理事项中可能涉及的风险问题进行了全面、系统、深入研究,详细分析了风险的识别及形成原因,有针对性地提出了风险防范措施。《国际工程财务风险与防范》内容既包括和国际业务具有的共性问题,又涉及国际业务所特有的财务风险事项管理。其中,货币资金管理部分主要针对资金的安全与合规风险、贬值风险、资金成本风险等问题进行分析;应收账款管理部分主要介绍对应收账款的坏账损失风险、信用风险和汇兑损失风险等进行事前、事中和事后的管理规范:实物资产管理部分强调全过程管理,以防范资金占用风险和资产损失风险;建造合同部分从合同的基础管理、会计核算、财务分析等各方面进行规范.以防范执行建造合同准则过程中涉及的财务风险;税务管理部分以大量翔实的案例总结税务筹划风险和税务遵从风险等需要重视的问题;投融资管理部分介绍了投融资业务中容易产生风险的关键因素,并有针对性地提出应对措施;外汇风险管理部分从交易风险、折算风险和经济风险等各方面提出降低风险的措施;保函管理部分以实践中总结而得的经验提出防范保函索赔风险的关键点,等等。
感悟税务稽查:从入门到进阶的思考与实践
¥12.80
《感悟税务稽查》共4个章节,分别从会计、税种、推敲、思辨4个角度阐释了作者近年来对税务稽查整体工作的一些思考。本书不是纯粹的业务书,而是通过自己的学习结合工作实践讲述对税务稽查工作的理解认识,是一本难得的可读性极强的税务稽查门书,能够帮助税务干部更好地理解税收稽查工作。 特一:语言生动有趣,地气,可读性强。特二:侧重讲理念、教方法,授人以渔,而非照本宣科解读税法,并辅以典型案例,无论对于新同志还是老同志,都有很强的指导意义和共鸣作用。特三:角度独到,给人启发,促人思考。
中国税收教育研究(2017)
¥30.40
《中国税收教育研究(2017)》是2017年中国税收教育研究会第十一届学术研讨会交流的成果,主要选编了本次研讨会提交的论文46篇,分为四个部分,一是税收教育事业改革与发展的研究论文,共11篇;二是税收理论与前沿问题研究的论文,共13篇;三是“一带一路”相关国家税制研究的论文,共7篇;四是税制改革热点问题研究的论文,共15篇。 入选论文围绕“税收教育与教学改革”“税收理论与税制改革”和“‘一带一路’相关国家税制研究”等主题展开论述。针对我国现行税收教育教学与税制改革中存在的问题,借鉴国际经验,理论与实践相结合,进行了深入研究探讨,并提出了相应的对策和建议。论文概括了2017年税收教育的新成果,对于我国税收理论研究、税收教育教学以及税收实践,都具有一定的参考价值。